Domain logbucheintrag.de kaufen?
Wir ziehen mit dem Projekt
logbucheintrag.de um.
Sind Sie am Kauf der Domain
logbucheintrag.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain logbucheintrag.de kaufen?
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **
Wann wird keine Umsatzsteuer berechnet?
Keine Umsatzsteuer wird berechnet, wenn ein Unternehmen als Kleinunternehmer im Sinne des § 19 UStG gilt und somit von der Umsatzsteuer befreit ist. Dies ist der Fall, wenn der Umsatz des Unternehmens im vorangegangenen Jahr 22.000 Euro nicht überstiegen hat und voraussichtlich im laufenden Jahr 50.000 Euro nicht übersteigen wird. Zudem wird keine Umsatzsteuer berechnet, wenn es sich um steuerfreie Umsätze handelt, wie beispielsweise bestimmte Finanzdienstleistungen oder medizinische Leistungen. Auch bei innergemeinschaftlichen Lieferungen an Unternehmen in anderen EU-Ländern kann die Umsatzsteuer entfallen, sofern die Voraussetzungen erfüllt sind. **

Ähnliche Suchbegriffe für Keine Umsatzsteuer
Top-Angebote
Produkte zum Begriff Keine Umsatzsteuer:
-
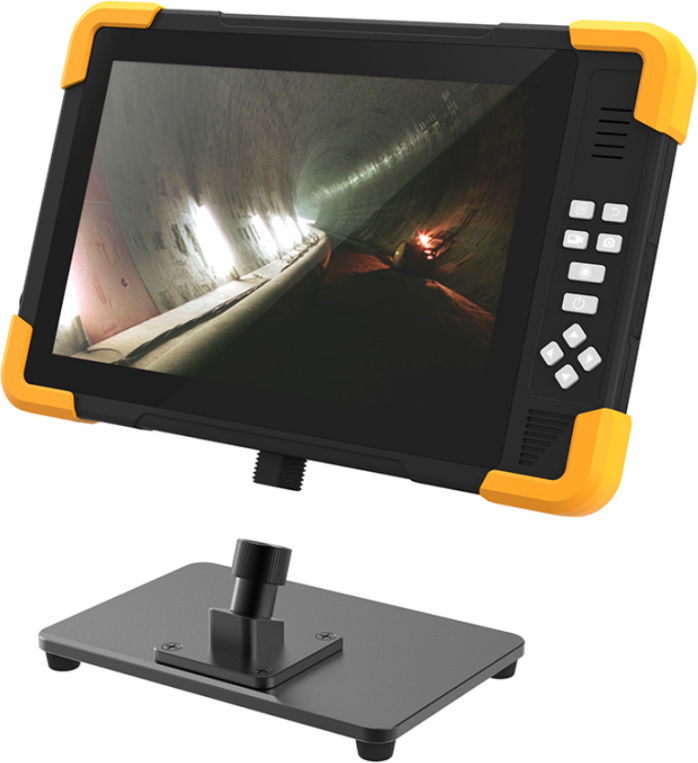
RD100S Touchscreen-Vorschaumonitor mit Aufzeichnung - 4K, 10,1"Robuster 10,1-Zoll-HD-Touchscreen-Vorschaumonitor, mehrere Kameraeingänge und kann bis zu 4K aufnehmen.Hauptmerkmale:HD-Auflösung mit Touchscreen.Unterstützt AHD & CVBS Videoeingang: Universelle Kompatibilität mit verschiedenen Videoformaten.Langlebiges Design mit verstärkten Ecken.Wasserdichtes und staubdichtes Design: Robust und langlebig in jeder Umgebung.Abnehmbare Blende.HD-TouchscreenDie Bedienung des RD100S ist dank des HD-Touchscreens sehr komfortabel.4K-VideoaufnahmeMit dem Vorschau-Monitor können Sie Videos mit einer Auflösung von bis zu 4K aufnehmen.Unterstützt AHD- und CVBS-VideoeingängeSie müssen sich keine Gedanken über die Kompatibilität machen. Unser RD100S unterstützt die Videoformate AHD und CVBS und ist damit ein vielseitiges Werkzeug für Ihre Bedürfnisse.Langlebiges DesignSorgen Sie sich nicht um Ihren Monitor. Mit seinem robusten Design und den schützenden Ecken ist der RD100S stoßfest, leicht tragbar und für den Außeneinsatz geeignetAbnehmbare AbschirmungMüsse729,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lippross, Otto-Gerd: UmsatzsteuerUmsatzsteuer , Die vorliegende 25. Auflage dieses Standardwerks bietet eine tiefgehende und voll-ständige Darstellung des Umsatzsteuerrechts. Die gründliche Überarbeitung der Neuauflage erfolgte auf dem aktuellen Stand von Gesetzgebung, Rechtsprechung und Verwaltungsanweisungen. Dabei wurde das bewährte Konzept beibehalten, dem Benutzer eine anschauliche, an der Gesetzessystematik orientierte Darstellung des Umsatzsteuerrechts zu geben. Die umfassende und trotzdem gut verständliche Form der Stoffvermittlung wird zusätzlich durch zahlreiche Beispiele unterstützt. Die Neuauflage kommentiert das derzeit geltende Umsatzsteuerrecht. Die Sonder-regelungen bei innergemeinschaftlichen Lieferungen und Leistungen werden in einem besonderen Kapitel geschlossen dargestellt. Der Band eignet sich gleichermaßen als Lehrbuch für das Studium und als Hand-kommentar für die Praxis mit ausführlichem Stichwortverzeichnis und Paragraphen-schlüssel , Zusatzbeleuchtung > Beleuchtung , Auflage: 25. Auflage, Erscheinungsjahr: 20220301, Produktform: Leinen, Titel der Reihe: Grüne Reihe#11#, Autoren: Lippross, Otto-Gerd, Edition: REV, Auflage: 22025, Auflage/Ausgabe: 25. Auflage, Seitenzahl/Blattzahl: 1717, Keyword: Mehrwertsteuer; Unterrichtsmaterial; Unternehmensteuer; Recht; Jahressteuergesetz, Fachschema: Abgabe - Abgabenordnung - AO~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 213, Breite: 157, Höhe: 70, Gewicht: 2212, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umsatzsteuer kompakt, Fachbücher von Torsten WengelDie Umsatzsteuer dürfte im täglichen unternehmerischen Geschäftsleben von den verschiedenen Steuerarten wohl die bedeutendste Stellung einnehmen, weil mit jedem erzielten Umsatz zugleich auch die Prüfung der Steuerbarkeit, Steuerfreiheit oder Steuerpflicht verbunden ist. Losgelöst davon, wie die umsatzsteuerliche Rechnung dann im Einzelnen auszusehen hat oder welcher Steuersatz bei Vorliegen der Steuerpflicht berücksichtigt werden muss. Neben den Ausgangsumsätzen eines Unternehmens sind auch die Eingangsumsätze und mit ihnen der Vorsteuerabzug zu bestimmen. Insofern berührt fast jeder Geschäftsvorfall das Umsatzsteuerrecht, sodass die Akteure im täglichen Geschäft eine höhere Vertrautheit im Umsatzsteuerrecht benötigen als in anderen Steuerarten. Das vorliegende Buch führt in das deutsche Umsatzsteuerrecht ein, ohne dass steuerliche oder betriebswirtschaftliche Grundkenntnisse vorausgesetzt werden. Die systematische Abhandlung der einzelnen Themengebiete bereitet auf berufliche Prüfungen bzw. die Tätigkeiten in der Praxis vor. Jedes Kapitel schliesst mit Fragen einschliesslich Lösungen als Lernkontrolle. Es eignet sich für Studierende, Auszubildende in kaufmännischen Berufen, Geschäftsführer, aber auch für Nichtfachleute, die sich kurzfristig in das System der Umsatzsteuer und ihrer Funktionsweise einarbeiten möchten.44,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wer muss keine Umsatzsteuer zahlen?
Wer muss keine Umsatzsteuer zahlen? **
-
Wann muss man keine Umsatzsteuer bezahlen?
Man muss keine Umsatzsteuer bezahlen, wenn man als Kleinunternehmer gilt und die Umsatzgrenze von 22.000 Euro im Vorjahr nicht überschreitet. Zudem sind bestimmte Umsätze wie beispielsweise Vermietung und Verpachtung von Grundstücken, bestimmte Finanzdienstleistungen oder ärztliche Leistungen von der Umsatzsteuer befreit. Auch bei innergemeinschaftlichen Lieferungen in andere EU-Länder kann unter bestimmten Voraussetzungen auf die Umsatzsteuer verzichtet werden. Es ist wichtig, die genauen gesetzlichen Regelungen zu beachten, um keine Umsatzsteuer zu zahlen, wenn dies nicht erforderlich ist. **
-
Wann muss keine Umsatzsteuer gezahlt werden?
Keine Umsatzsteuer muss gezahlt werden, wenn ein Unternehmen als Kleinunternehmer im Sinne des § 19 UStG gilt und somit von der Umsatzsteuer befreit ist. Dies ist der Fall, wenn der Umsatz im vorangegangenen Kalenderjahr 22.000 Euro nicht überstiegen hat und im laufenden Jahr voraussichtlich 50.000 Euro nicht übersteigen wird. Zudem sind bestimmte Umsätze wie beispielsweise Leistungen im Gesundheitswesen oder Bildungsbereich von der Umsatzsteuer befreit. Es ist wichtig, die Voraussetzungen für die Umsatzsteuerbefreiung regelmäßig zu überprüfen, um keine Steuernachzahlungen zu riskieren. **
-
Wann muss ein Unternehmen keine Umsatzsteuer zahlen?
Ein Unternehmen muss keine Umsatzsteuer zahlen, wenn es unter die Kleinunternehmerregelung fällt. Das bedeutet, dass der Umsatz des Unternehmens unterhalb eines bestimmten Schwellenwerts liegt. In Deutschland beträgt dieser Schwellenwert aktuell 22.000 Euro pro Jahr. Unternehmen, die von dieser Regelung Gebrauch machen, weisen keine Umsatzsteuer auf ihren Rechnungen aus und können auch keine Vorsteuer geltend machen. Es ist wichtig, dass Unternehmen die Voraussetzungen für die Kleinunternehmerregelung genau prüfen, um keine Steuerverstöße zu begehen. **

Was sind die Vorteile und Nachteile einer handschriftlichen Notiz im Vergleich zur digitalen Aufzeichnung?
Vorteile einer handschriftlichen Notiz sind die bessere Merkfähigkeit, die persönliche Note und die geringere Ablenkung durch Technologie. Nachteile sind die langsamere Schreibgeschwindigkeit, die Unleserlichkeit und die begrenzte Möglichkeit zur einfachen Bearbeitung und Weitergabe. Letztendlich hängt die Wahl zwischen handschriftlicher und digitaler Notiz von den individuellen Präferenzen und Anforderungen ab. **
Was sind die häufigsten Methoden zur Aufzeichnung und Dokumentation von wissenschaftlichen Beobachtungen?
Die häufigsten Methoden zur Aufzeichnung und Dokumentation von wissenschaftlichen Beobachtungen sind das Anfertigen von Notizen während des Experiments, das Aufzeichnen von Messwerten in Tabellen oder Diagrammen und das Erstellen von Protokollen oder Berichten, die die Beobachtungen detailliert beschreiben. Zusätzlich werden oft auch Fotos, Videos oder Audioaufnahmen verwendet, um die Beobachtungen visuell oder auditiv festzuhalten. Moderne Technologien wie digitale Aufzeichnungsgeräte und Datenbanken werden ebenfalls immer häufiger eingesetzt, um wissenschaftliche Beobachtungen zu dokumentieren. **
Top-Angebote
Produkte zum Begriff Keine Umsatzsteuer:
-
Veranlagungshandb. Umsatzsteuer 2022, FachbücherDas Veranlagungshandbuch Umsatzsteuer 2022 ist ein umfassendes Nachschlagewerk, das eine klare Orientierung im komplexen deutschen Umsatzsteuerrecht bietet. Es enthält die relevanten Gesetze, Verordnungen und Erlassungen, die für die praktische Anwendung unerlässlich sind. Der Band umfasst das Umsatzsteuergesetz, die Durchführungsverordnung zum UStG sowie den Umsatzsteuer-Anwendungserlass. Zudem werden die neuesten Entscheidungen des Europäischen Gerichtshofs (EuGH), des Bundesfinanzhofs (BFH) und der Finanzgerichte berücksichtigt. Die Aktualität des Handbuchs wird durch die Einbeziehung der jüngsten Änderungen und BMF-Schreiben gewährleistet, die bis zum Redaktionsschluss im Februar 2023 veröffentlicht wurden. Mit über 2400 Seiten bietet dieses Fachbuch eine detaillierte und strukturierte Übersicht über die wesentlichen Aspekte des Umsatzsteuerrechts und ist somit ein unverzichtbares Hilfsmittel für Fachleute in diesem Bereich.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
RD100S Touchscreen-Vorschaumonitor mit Aufzeichnung - 4K, 10,1"Robuster 10,1-Zoll-HD-Touchscreen-Vorschaumonitor, mehrere Kameraeingänge und kann bis zu 4K aufnehmen.Hauptmerkmale:HD-Auflösung mit Touchscreen.Unterstützt AHD & CVBS Videoeingang: Universelle Kompatibilität mit verschiedenen Videoformaten.Langlebiges Design mit verstärkten Ecken.Wasserdichtes und staubdichtes Design: Robust und langlebig in jeder Umgebung.Abnehmbare Blende.HD-TouchscreenDie Bedienung des RD100S ist dank des HD-Touchscreens sehr komfortabel.4K-VideoaufnahmeMit dem Vorschau-Monitor können Sie Videos mit einer Auflösung von bis zu 4K aufnehmen.Unterstützt AHD- und CVBS-VideoeingängeSie müssen sich keine Gedanken über die Kompatibilität machen. Unser RD100S unterstützt die Videoformate AHD und CVBS und ist damit ein vielseitiges Werkzeug für Ihre Bedürfnisse.Langlebiges DesignSorgen Sie sich nicht um Ihren Monitor. Mit seinem robusten Design und den schützenden Ecken ist der RD100S stoßfest, leicht tragbar und für den Außeneinsatz geeignetAbnehmbare AbschirmungMüsse729,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lippross, Otto-Gerd: UmsatzsteuerUmsatzsteuer , Die vorliegende 25. Auflage dieses Standardwerks bietet eine tiefgehende und voll-ständige Darstellung des Umsatzsteuerrechts. Die gründliche Überarbeitung der Neuauflage erfolgte auf dem aktuellen Stand von Gesetzgebung, Rechtsprechung und Verwaltungsanweisungen. Dabei wurde das bewährte Konzept beibehalten, dem Benutzer eine anschauliche, an der Gesetzessystematik orientierte Darstellung des Umsatzsteuerrechts zu geben. Die umfassende und trotzdem gut verständliche Form der Stoffvermittlung wird zusätzlich durch zahlreiche Beispiele unterstützt. Die Neuauflage kommentiert das derzeit geltende Umsatzsteuerrecht. Die Sonder-regelungen bei innergemeinschaftlichen Lieferungen und Leistungen werden in einem besonderen Kapitel geschlossen dargestellt. Der Band eignet sich gleichermaßen als Lehrbuch für das Studium und als Hand-kommentar für die Praxis mit ausführlichem Stichwortverzeichnis und Paragraphen-schlüssel , Zusatzbeleuchtung > Beleuchtung , Auflage: 25. Auflage, Erscheinungsjahr: 20220301, Produktform: Leinen, Titel der Reihe: Grüne Reihe#11#, Autoren: Lippross, Otto-Gerd, Edition: REV, Auflage: 22025, Auflage/Ausgabe: 25. Auflage, Seitenzahl/Blattzahl: 1717, Keyword: Mehrwertsteuer; Unterrichtsmaterial; Unternehmensteuer; Recht; Jahressteuergesetz, Fachschema: Abgabe - Abgabenordnung - AO~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 213, Breite: 157, Höhe: 70, Gewicht: 2212, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **
-
Wann wird keine Umsatzsteuer berechnet?
Keine Umsatzsteuer wird berechnet, wenn ein Unternehmen als Kleinunternehmer im Sinne des § 19 UStG gilt und somit von der Umsatzsteuer befreit ist. Dies ist der Fall, wenn der Umsatz des Unternehmens im vorangegangenen Jahr 22.000 Euro nicht überstiegen hat und voraussichtlich im laufenden Jahr 50.000 Euro nicht übersteigen wird. Zudem wird keine Umsatzsteuer berechnet, wenn es sich um steuerfreie Umsätze handelt, wie beispielsweise bestimmte Finanzdienstleistungen oder medizinische Leistungen. Auch bei innergemeinschaftlichen Lieferungen an Unternehmen in anderen EU-Ländern kann die Umsatzsteuer entfallen, sofern die Voraussetzungen erfüllt sind. **
-
Wer muss keine Umsatzsteuer zahlen?
Wer muss keine Umsatzsteuer zahlen? **
-
Wann muss man keine Umsatzsteuer bezahlen?
Man muss keine Umsatzsteuer bezahlen, wenn man als Kleinunternehmer gilt und die Umsatzgrenze von 22.000 Euro im Vorjahr nicht überschreitet. Zudem sind bestimmte Umsätze wie beispielsweise Vermietung und Verpachtung von Grundstücken, bestimmte Finanzdienstleistungen oder ärztliche Leistungen von der Umsatzsteuer befreit. Auch bei innergemeinschaftlichen Lieferungen in andere EU-Länder kann unter bestimmten Voraussetzungen auf die Umsatzsteuer verzichtet werden. Es ist wichtig, die genauen gesetzlichen Regelungen zu beachten, um keine Umsatzsteuer zu zahlen, wenn dies nicht erforderlich ist. **
Ähnliche Suchbegriffe für Keine Umsatzsteuer
-
Umsatzsteuer kompakt, Fachbücher von Torsten WengelDie Umsatzsteuer dürfte im täglichen unternehmerischen Geschäftsleben von den verschiedenen Steuerarten wohl die bedeutendste Stellung einnehmen, weil mit jedem erzielten Umsatz zugleich auch die Prüfung der Steuerbarkeit, Steuerfreiheit oder Steuerpflicht verbunden ist. Losgelöst davon, wie die umsatzsteuerliche Rechnung dann im Einzelnen auszusehen hat oder welcher Steuersatz bei Vorliegen der Steuerpflicht berücksichtigt werden muss. Neben den Ausgangsumsätzen eines Unternehmens sind auch die Eingangsumsätze und mit ihnen der Vorsteuerabzug zu bestimmen. Insofern berührt fast jeder Geschäftsvorfall das Umsatzsteuerrecht, sodass die Akteure im täglichen Geschäft eine höhere Vertrautheit im Umsatzsteuerrecht benötigen als in anderen Steuerarten. Das vorliegende Buch führt in das deutsche Umsatzsteuerrecht ein, ohne dass steuerliche oder betriebswirtschaftliche Grundkenntnisse vorausgesetzt werden. Die systematische Abhandlung der einzelnen Themengebiete bereitet auf berufliche Prüfungen bzw. die Tätigkeiten in der Praxis vor. Jedes Kapitel schliesst mit Fragen einschliesslich Lösungen als Lernkontrolle. Es eignet sich für Studierende, Auszubildende in kaufmännischen Berufen, Geschäftsführer, aber auch für Nichtfachleute, die sich kurzfristig in das System der Umsatzsteuer und ihrer Funktionsweise einarbeiten möchten.44,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
#steuernkompakt Umsatzsteuer, Fachbücher von Ulrike GeismannDie Autorin erklärt smart und fokussiert, wie man die USt-Voranmeldung und USt-Erklärung schnell in den Griff bekommt und Beratungsfallen im Bereich der USt vermeidet. Sie erläutert zunächst die Grundzüge des Umsatzsteuerrechts. Viele Beispiele erleichtern den systematischen Einstieg ins Umsatzsteuerrecht und ermöglichen den schnellen Praxistransfer. Mit Ausführungen zur Soll-Ist-Besteuerung, zur Behandlung der Umsatzsteuer in Einnahme-Überschuss-Rechnungen sowie Hinweisen zu den Anforderungen an die korrekte Rechnungsstellung und zu der Frage, worauf Steuerkanzleien bei der Übernahme von Neumandaten umsatzsteuerlich besonders achten müssen. Perfekt beim Onboarding, in der Fortbildung und als Schnelleinstieg für Steuerprofis in ein nicht geläufiges Rechtsgebiet.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Praktikerhandbuch Umsatzsteuer, Ratgeber von Ralf WalkenhorstDas Umsatzsteuerrecht unterliegt einem ständigen Wandel. Neue Gesetze sowie die Flut von BFH- und EuGH-Entscheidungen machen es dem Praktiker immer schwerer, sich zurechtzufinden. Dieses grundlegende Handbuch stellt die äusserst komplizierte Thematik aktuell und ausführlich dar. Es bietet Ihnen einen schnellen Zugang zu konkreten Fragestellungen der Umsatzsteuer. Der Aufbau des Handbuchs orientiert sich am umsatzsteuerlichen Prüfungsschema und ermöglicht Ihnen, sich die Grundlagen systematisch zu erarbeiten. Weiterführende Literaturhinweise, zahlreiche Beispiele und Handlungsempfehlungen unterstützen Sie bei der praktischen Umsetzung. Neu in der 11. Auflage: Rechtsstand 1. 1. 2026, Neufassung der Kleinunternehmerregelung, Einführung der elektronischen Rechnung zum 1. 1. 2025, Änderung des Steuersatzes für land- und forstwirtschaftliche Betriebe, Anpassung der Beträge zur Bestimmung des Voranmeldungszeitraums, aktuelle Rechtsprechung zum unrichtigen Steuerausweis. Inklusive Online-Version und 'Frag das Buch.' KI Recherche. Mit 'Frag das Buch.' nutzen Sie NWB KIRA jetzt auch in Online-Büchern. Damit können Sie jetzt gezielt in der Online-Version dieses Werks mit der KI Recherche-Assistenz von NWB arbeiten. Mit der Chat-Funktion erhalten Sie direkt eine Antwort auf Ihre steuerliche Fachfrage. Bei Bedarf können Sie den Chat vertiefen. Inhaltsverzeichnis: - Einführung - Steuerbarkeit - Steuerbefreiungen - Bemessungsgrundlage - Steuersatz - Entstehung - Rechnung - Vorsteuer - Besteuerungsverfahren - Sonderregelungen.89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss keine Umsatzsteuer gezahlt werden?
Keine Umsatzsteuer muss gezahlt werden, wenn ein Unternehmen als Kleinunternehmer im Sinne des § 19 UStG gilt und somit von der Umsatzsteuer befreit ist. Dies ist der Fall, wenn der Umsatz im vorangegangenen Kalenderjahr 22.000 Euro nicht überstiegen hat und im laufenden Jahr voraussichtlich 50.000 Euro nicht übersteigen wird. Zudem sind bestimmte Umsätze wie beispielsweise Leistungen im Gesundheitswesen oder Bildungsbereich von der Umsatzsteuer befreit. Es ist wichtig, die Voraussetzungen für die Umsatzsteuerbefreiung regelmäßig zu überprüfen, um keine Steuernachzahlungen zu riskieren. **
-
Wann muss ein Unternehmen keine Umsatzsteuer zahlen?
Ein Unternehmen muss keine Umsatzsteuer zahlen, wenn es unter die Kleinunternehmerregelung fällt. Das bedeutet, dass der Umsatz des Unternehmens unterhalb eines bestimmten Schwellenwerts liegt. In Deutschland beträgt dieser Schwellenwert aktuell 22.000 Euro pro Jahr. Unternehmen, die von dieser Regelung Gebrauch machen, weisen keine Umsatzsteuer auf ihren Rechnungen aus und können auch keine Vorsteuer geltend machen. Es ist wichtig, dass Unternehmen die Voraussetzungen für die Kleinunternehmerregelung genau prüfen, um keine Steuerverstöße zu begehen. **
-
Was sind die Vorteile und Nachteile einer handschriftlichen Notiz im Vergleich zur digitalen Aufzeichnung?
Vorteile einer handschriftlichen Notiz sind die bessere Merkfähigkeit, die persönliche Note und die geringere Ablenkung durch Technologie. Nachteile sind die langsamere Schreibgeschwindigkeit, die Unleserlichkeit und die begrenzte Möglichkeit zur einfachen Bearbeitung und Weitergabe. Letztendlich hängt die Wahl zwischen handschriftlicher und digitaler Notiz von den individuellen Präferenzen und Anforderungen ab. **
-
Was sind die häufigsten Methoden zur Aufzeichnung und Dokumentation von wissenschaftlichen Beobachtungen?
Die häufigsten Methoden zur Aufzeichnung und Dokumentation von wissenschaftlichen Beobachtungen sind das Anfertigen von Notizen während des Experiments, das Aufzeichnen von Messwerten in Tabellen oder Diagrammen und das Erstellen von Protokollen oder Berichten, die die Beobachtungen detailliert beschreiben. Zusätzlich werden oft auch Fotos, Videos oder Audioaufnahmen verwendet, um die Beobachtungen visuell oder auditiv festzuhalten. Moderne Technologien wie digitale Aufzeichnungsgeräte und Datenbanken werden ebenfalls immer häufiger eingesetzt, um wissenschaftliche Beobachtungen zu dokumentieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.